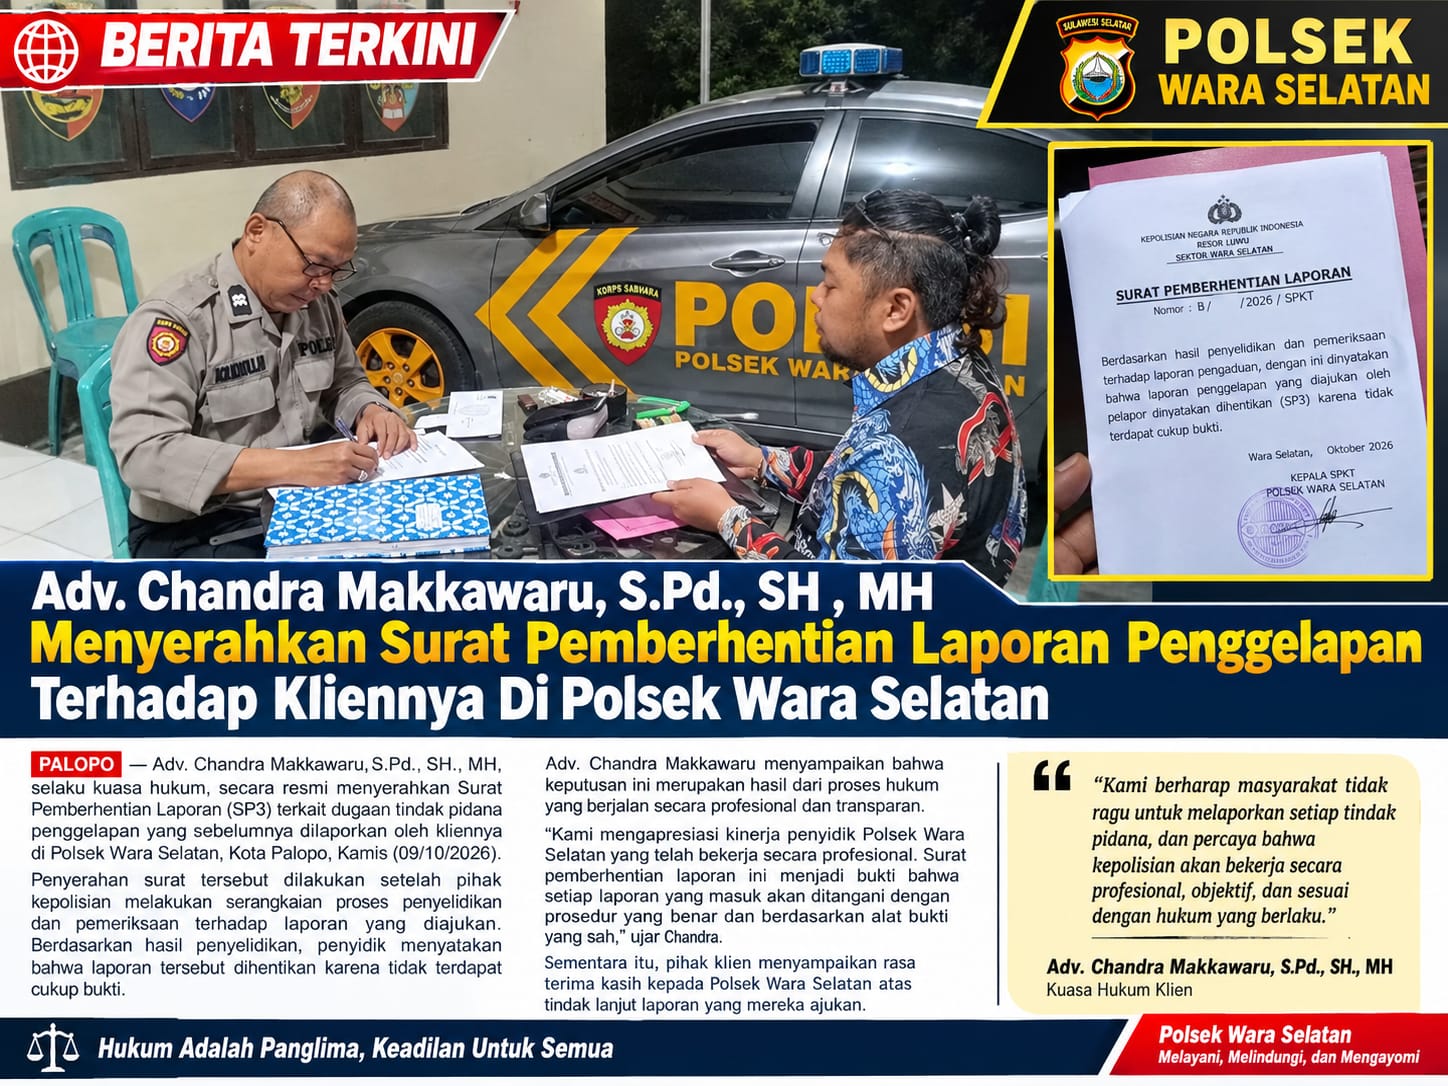
PALOPO , RRN – Adv. Chandra Makkawaru, S.Pd., SH., MH., selaku kuasa hukum, mendatangi Polsek Wara Selatan, Kota Palopo, untuk menyerahkan surat pemberhentian laporan terkait dugaan tindak pidana penggelapan yang sebelumnya dilaporkan oleh pihak PT. WOM Finance terhadap kliennya.
Penyerahan surat tersebut dilakukan setelah pihak kepolisian melakukan proses penyelidikan dan pemeriksaan terhadap laporan yang dimaksud. Dalam keterangannya, Chandra menyampaikan bahwa perkara tersebut pada pokoknya berawal dari hubungan hukum antara nasabah/debitur dengan perusahaan pembiayaan.
Menurut Chandra, hubungan hukum tersebut pada dasarnya lahir dari perjanjian pembiayaan, sehingga apabila persoalannya berkaitan dengan kewajiban pembayaran atau pelaksanaan perjanjian, perlu terlebih dahulu dilihat apakah persoalan tersebut merupakan wanprestasi atau memang memenuhi unsur tindak pidana.
> “Laporan pihak PT. WOM Finance terhadap klien saya merupakan ranah perdata, bukan ranah pidana. Hubungan hukum antara nasabah atau debitur dengan PT. WOM Finance sebagai perusahaan pembiayaan atau kreditur pada dasarnya berakar dari perjanjian utang-piutang atau kredit dengan jaminan fidusia yang merupakan ranah hukum perdata,” ungkap Chandra.
Persoalan Perjanjian Tidak Otomatis Menjadi Tindak Pidana
Chandra menjelaskan, adanya hubungan pembiayaan tidak dengan sendirinya menghapus kemungkinan adanya tindak pidana. Namun, untuk menerapkan ketentuan pidana penggelapan, aparat penegak hukum tetap harus membuktikan seluruh unsur tindak pidana yang dipersangkakan.
Sejak 2 Januari 2026, KUHP Nasional berdasarkan UU Nomor 1 Tahun 2023 telah berlaku. Pasal 486 mengatur bahwa penggelapan pada pokoknya mensyaratkan adanya perbuatan secara melawan hukum memiliki barang yang sebagian atau seluruhnya milik orang lain, yang berada dalam kekuasaannya bukan karena tindak pidana.
Karena itu, menurut Chandra, keberadaan kendaraan yang masih berada dalam penguasaan debitur menjadi salah satu fakta yang perlu diperiksa secara cermat sebelum menyimpulkan adanya tindak pidana penggelapan.
> “Laporan pihak PT. WOM Finance terkait penggelapan kepada klien saya tidak punya dasar karena unit motor tersebut masih ada di tangan debitur. Kecuali kalau unit tersebut sudah tidak ada atau dihilangkan, itu pun tidak serta-merta dapat dilaporkan sebagai tindak pidana. Perlu dikaji terlebih dahulu apakah benar terdapat unsur-unsur pidananya,” jelasnya.
Hubungan Kredit dan Jaminan Fidusia
Dalam pembiayaan kendaraan bermotor, aspek jaminan fidusia juga mempunyai pengaturan tersendiri melalui UU Nomor 42 Tahun 1999 tentang Jaminan Fidusia. UU tersebut masih berstatus berlaku.
Mahkamah Konstitusi melalui Putusan Nomor 18/PUU-XVII/2019 juga memberikan pemaknaan penting mengenai pelaksanaan eksekusi jaminan fidusia. Apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan objek jaminan secara sukarela, mekanisme eksekusi harus ditempuh melalui mekanisme yang berlaku sebagaimana pelaksanaan putusan pengadilan yang telah berkekuatan hukum tetap. MK juga menegaskan bahwa cidera janji tidak dapat ditentukan secara sepihak oleh kreditur.
Dengan demikian, persoalan antara perusahaan pembiayaan dan debitur perlu dibedakan antara wanprestasi dalam hubungan kontraktual dengan perbuatan yang benar-benar memenuhi unsur tindak pidana.
Mahkamah Agung juga memiliki yurisprudensi yang membedakan wanprestasi dan tindak pidana. Dalam Yurisprudensi Nomor 4/Yur/Pid/2018, MA menyatakan bahwa pihak yang tidak memenuhi kewajiban dalam perjanjian yang dibuat secara sah pada dasarnya merupakan persoalan wanprestasi dalam ranah keperdataan, kecuali sejak awal perjanjian tersebut didasari itikad buruk atau niat melakukan tindak pidana.
Kuasa Hukum Apresiasi Proses Penanganan Laporan
Atas adanya surat pemberhentian laporan tersebut, Chandra menyampaikan apresiasi terhadap proses yang telah dilakukan oleh pihak kepolisian.
Menurutnya, proses hukum harus tetap berjalan berdasarkan pemeriksaan terhadap fakta dan alat bukti, sehingga suatu laporan pidana tidak semata-mata dinilai berdasarkan adanya hubungan utang-piutang atau perjanjian pembiayaan.
Chandra juga menegaskan bahwa pihaknya menghormati kewenangan kepolisian dalam melakukan penyelidikan dan pemeriksaan.
> “Kami menghargai proses hukum yang telah dilakukan oleh pihak kepolisian. Bagi kami, yang terpenting adalah setiap laporan harus dikaji berdasarkan fakta, alat bukti dan unsur pasal yang disangkakan,” tuturnya.
Ia menambahkan bahwa keberadaan hubungan pembiayaan antara kreditur dan debitur tetap memberikan hak dan kewajiban kepada masing-masing pihak berdasarkan perjanjian dan peraturan perundang-undangan yang berlaku.
Di sisi lain, OJK melalui POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan juga mengatur prinsip perlindungan konsumen serta perilaku pelaku usaha jasa keuangan, termasuk dalam kegiatan penagihan pembiayaan.
Dasar Hukum yang Relevan
Beberapa ketentuan yang relevan dengan persoalan tersebut antara lain:
1. UU Nomor 1 Tahun 2023 tentang KUHP, khususnya Pasal 486 mengenai tindak pidana penggelapan. UU ini berlaku sejak 2 Januari 2026.
2. UU Nomor 42 Tahun 1999 tentang Jaminan Fidusia, sebagai dasar hukum hubungan jaminan fidusia.
3. Putusan MK Nomor 18/PUU-XVII/2019, mengenai cidera janji dan mekanisme eksekusi jaminan fidusia.
4. Yurisprudensi MA Nomor 4/Yur/Pid/2018, mengenai pembedaan wanprestasi dan tindak pidana berdasarkan ada atau tidaknya itikad buruk sejak awal hubungan hukum.
5. POJK Nomor 22 Tahun 2023, mengenai pelindungan konsumen dan masyarakat di sektor jasa keuangan.
Chandra berharap persoalan tersebut menjadi pembelajaran bahwa setiap laporan pidana harus terlebih dahulu diuji berdasarkan unsur delik dan alat bukti yang tersedia, sementara hubungan kontraktual antara perusahaan pembiayaan dan debitur tetap dapat diselesaikan melalui mekanisme hukum perdata apabila memang persoalannya berkaitan dengan pelaksanaan perjanjian.
“Jangan setiap persoalan pembiayaan langsung dibawa ke ranah pidana. Harus dilihat terlebih dahulu fakta hukumnya, kedudukan para pihak, isi perjanjian, status jaminan, serta apakah seluruh unsur tindak pidana benar-benar terpenuhi,” tutup Chandra.
(***)